


Tu as trouvé la voiture d’occasion de tes rêves, mais tu ne peux pas la payer en une seule fois ? Le paiement en plusieurs fois est une bonne solution pour étaler le coût de ton véhicule sans puiser dans toute ton épargne.
Tu peux opter pour un crédit à la consommation, un financement proposé par un concessionnaire ou encore un paiement fractionné via des services comme Alma ou Klarna.
Le paiement en plusieurs fois s’effectue selon un processus simple qui rend l’achat d’une voiture d’occasion plus accessible. Pour commencer, tu sélectionnes cette option lors du règlement, en divisant le montant total en 3 ou 4 mensualités.
Ainsi, le paiement en plusieurs fois constitue une solution flexible pour financer ta voiture d'occasion tout en préservant ta trésorerie.
Tu veux acheter une voiture d’occasion pour éviter de souscrire à un crédit à la consommation traditionnel, plusieurs alternatives existent pour payer en plusieurs fois sans crédit tout en préservant ta santé financière.
La solution la plus simple reste le paiement échelonné par carte bancaire. Cette option te permet d’étaler le coût de ton achat sans t’engager dans un crédit formel.
Tu peux aussi négocier directement avec un vendeur particulier un échéancier de paiement. Par exemple, convenir d’un premier versement à la signature, puis régler le reste lors de la livraison du véhicule et des documents.
Certains concessionnaires proposent également leurs propres facilités de paiement sur quelques mois, sans passer par un organisme de crédit. Ces formules “maison” sont souvent avantageuses, avec des frais réduits voire inexistants.
Enfin, n’oublie pas le paiement fractionné proposé par des prestataires comme Alma ou Oney, parfois disponible chez les professionnels de l’automobile. Ces services te permettent de répartir ton paiement sur 3 à 4 mois, tout en sécurisant la transaction pour le vendeur comme pour toi.
Pour acheter une voiture d’occasion en plusieurs fois, plusieurs méthodes s’offrent à toi. Chacune a ses avantages et ses inconvénients qu’il faut bien connaître avant de t’engager.
Premièrement, le crédit bancaire classique reste l’option la plus courante. Après avoir trouvé ton véhicule, dépose une demande auprès de ta banque ou d’un organisme de crédit. Un conseiller évaluera ton dossier selon tes revenus, tes charges et ton historique bancaire. Cependant, cette solution implique souvent des frais d’intérêts et demande une bonne solvabilité.
Ensuite, le paiement fractionné via des prestataires spécialisés est une alternative plus souple. Ces services te permettent de diviser le montant en 3 ou 4 échéances, sans passer par un crédit formel. La première est prélevée immédiatement, puis les suivantes à intervalles réguliers. Cette solution est idéale pour les voitures d’occasion à petit budget.
N’oublie pas que le montant total à payer dépend non seulement du prix du véhicule, mais aussi des frais éventuels liés au mode de financement que tu choisis.
Leboncoin reste une référence incontournable pour l’achat d’une voiture d’occasion en France. Toutefois, la plateforme ne propose pas de solution intégrée de paiement en plusieurs fois. Cela ne signifie pas pour autant que l’échelonnement du règlement soit impossible, plusieurs options permettent de financer ton véhicule autrement :
En somme, même si Leboncoin n’intègre pas de système de paiement échelonné, il reste tout à fait possible de payer une voiture d’occasion en plusieurs fois grâce à ces alternatives fiables et sécurisées.
Sources : Leboncoin - younited crédit - LaTribune
Oui, si le vendeur accepte ce mode de paiement. Certaines cartes bancaires permettent aussi le paiement en plusieurs fois ou le crédit renouvelable, selon ton plafond disponible.
Pour environ 150 €/mois, il est possible d’obtenir une citadine d’occasion récente en LOA ou LLD, comme une Renault Clio, Peugeot 208 ou Dacia Sandero, selon la durée et le kilométrage choisi.
Les moyens les plus sûrs sont le virement bancaire et le chèque de banque. Certains garages ou plateformes proposent aussi le paiement en plusieurs fois par carte ou via un organisme de financement.
Tu peux opter pour un paiement échelonné court (3x ou 4x), un microcrédit personnel, ou une négociation directe avec le vendeur via un échéancier sécurisé par contrat.
Une voiture essence sera plus adaptée à une personne qui fait des trajets urbains cours, tandis qu’un véhicule diesel sera adapté pour les grandes distances
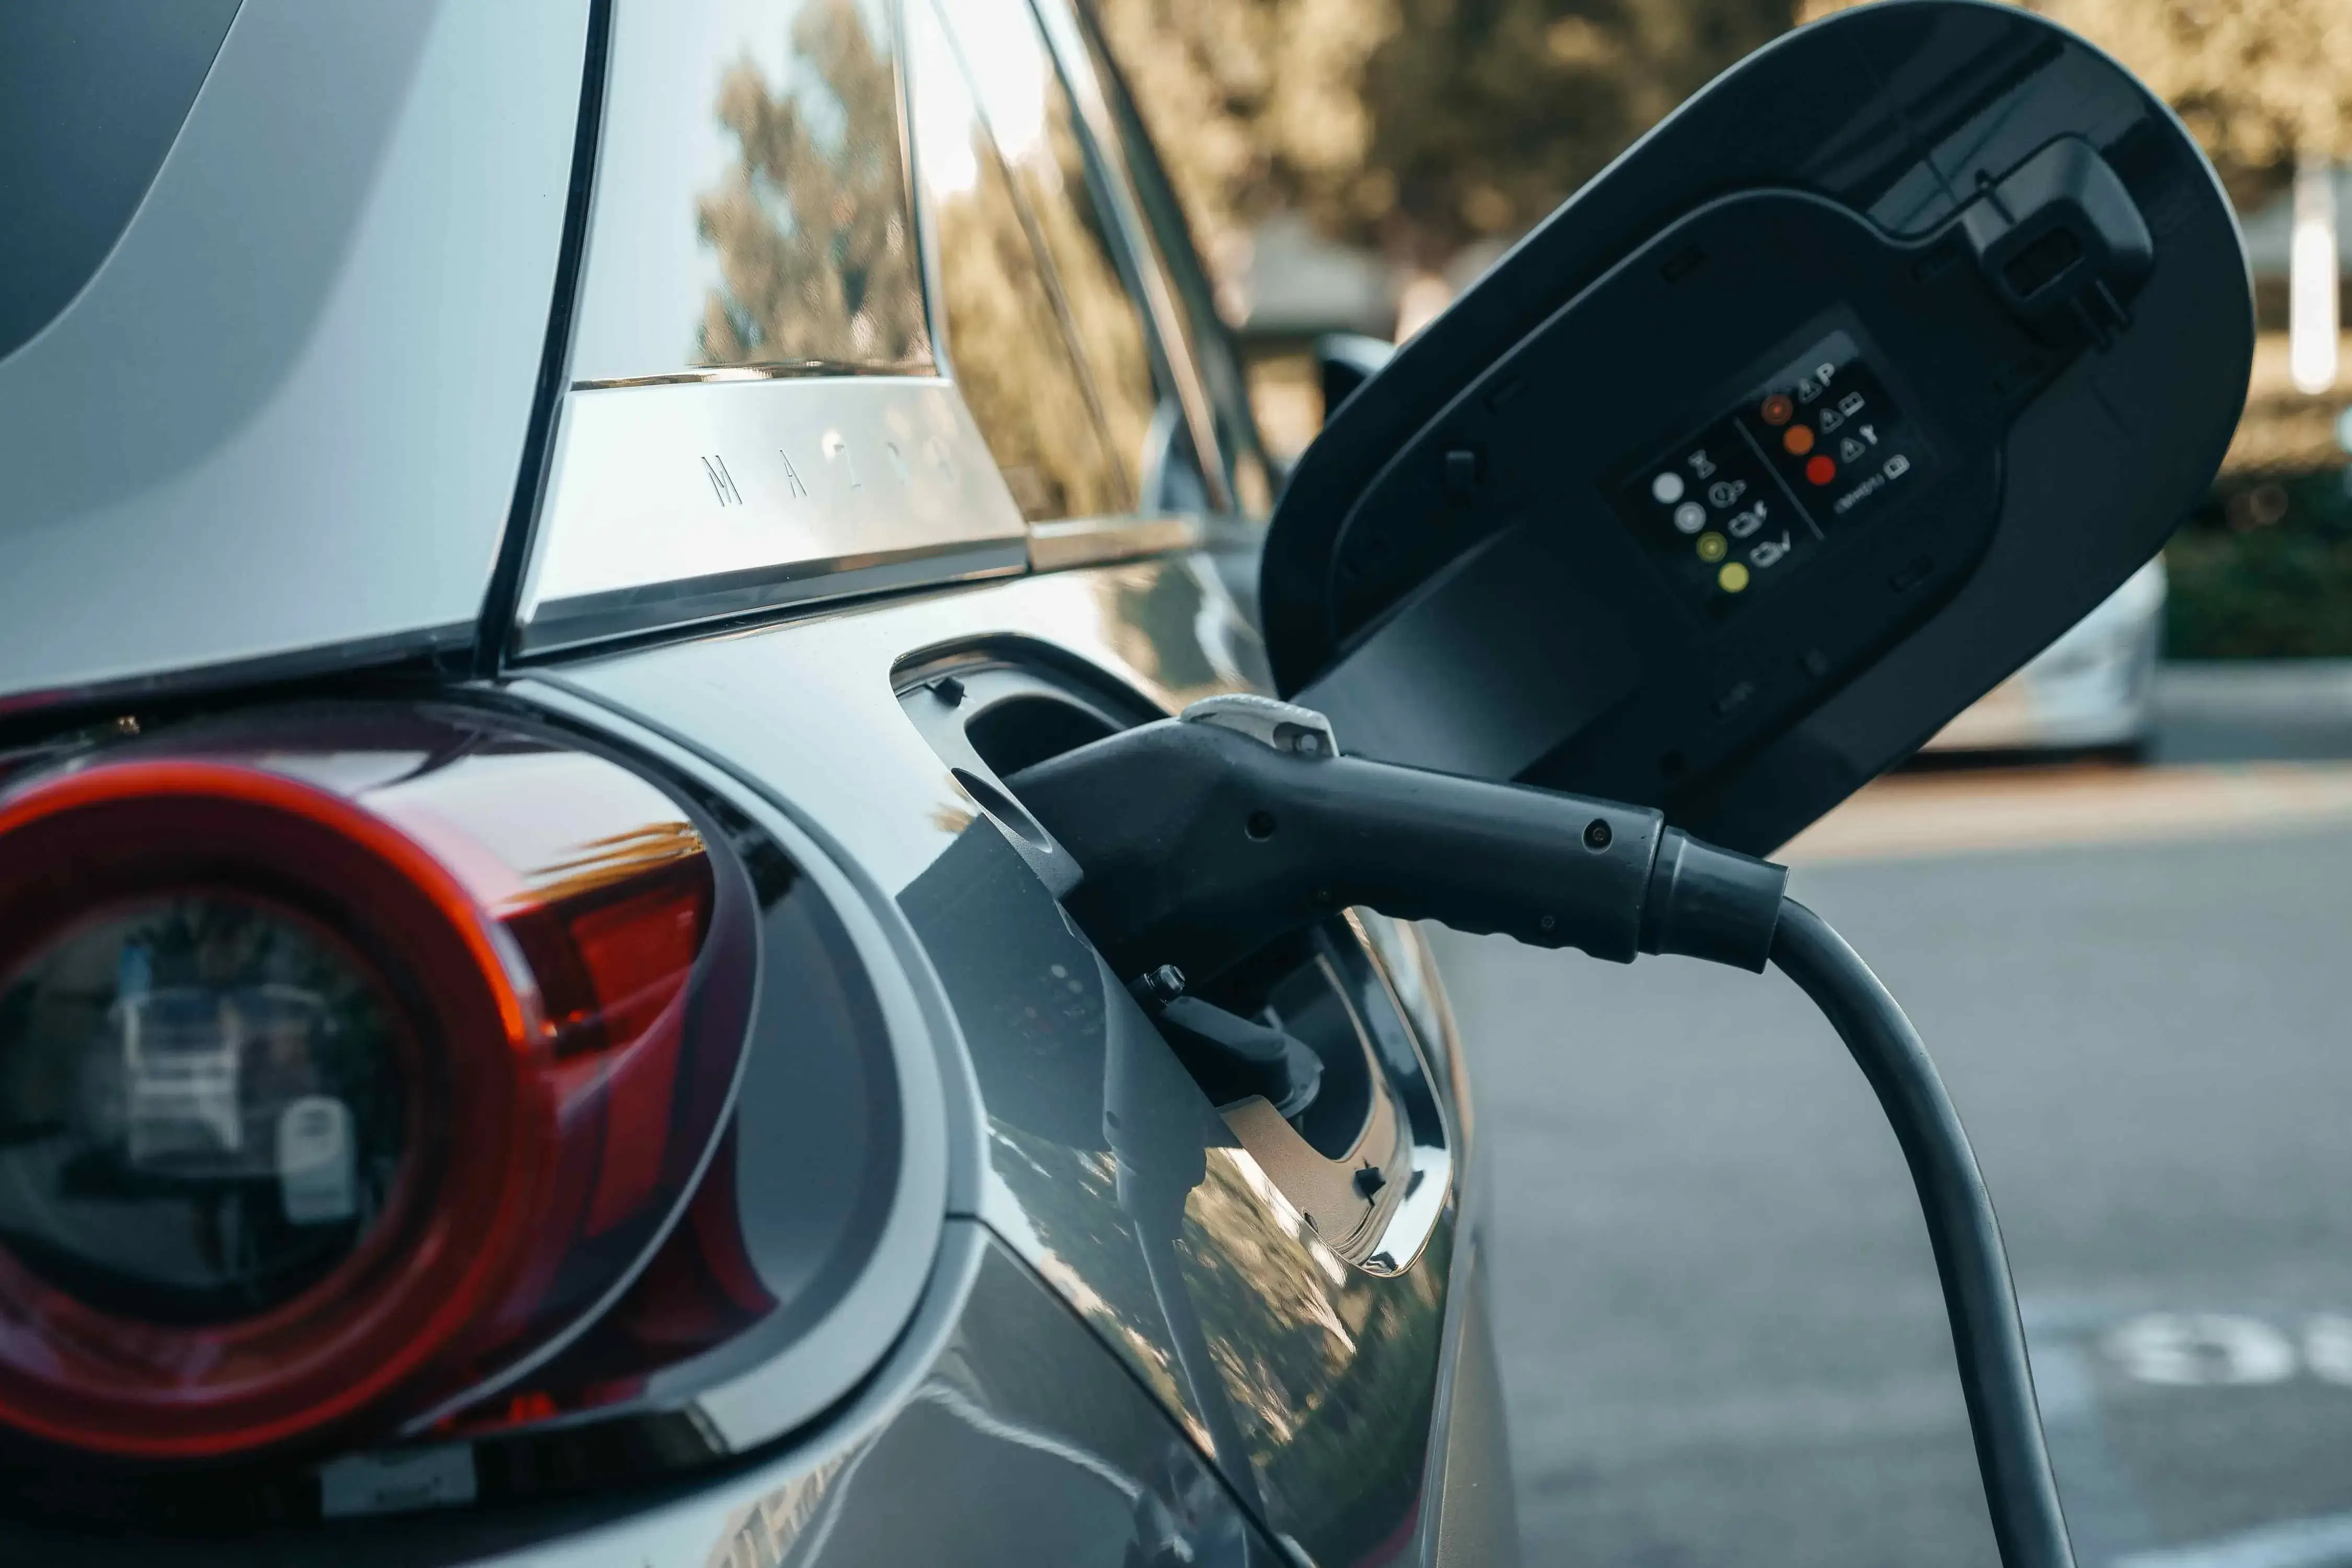
Le crédit auto électrique est la solution de financement qui permet à ses utilisateurs d’opter pour un véhicule plus responsable
Le mini-prêt sera plus adapté pour des besoins urgent de trésorerie, tandis que le BNPL convient aux achats de courte durée, pour éviter le surendettement


© 2026 Moneybounce SAS. Tous droits réservés 💜
