


Le taux annuel effectif global autrement nommé le TAEG représente le coût total ou “tout compris” du crédit réalisé par un emprunteur, c’est à dire qu’il prend en compte tous les frais liés et occasionnés par le prêt.
Le TAEG est exprimé en pourcentage et permet aux emprunteurs de comparer facilement les offres de crédit de différents établissements financiers, car il offre une vision globale et précise du coût total du crédit.
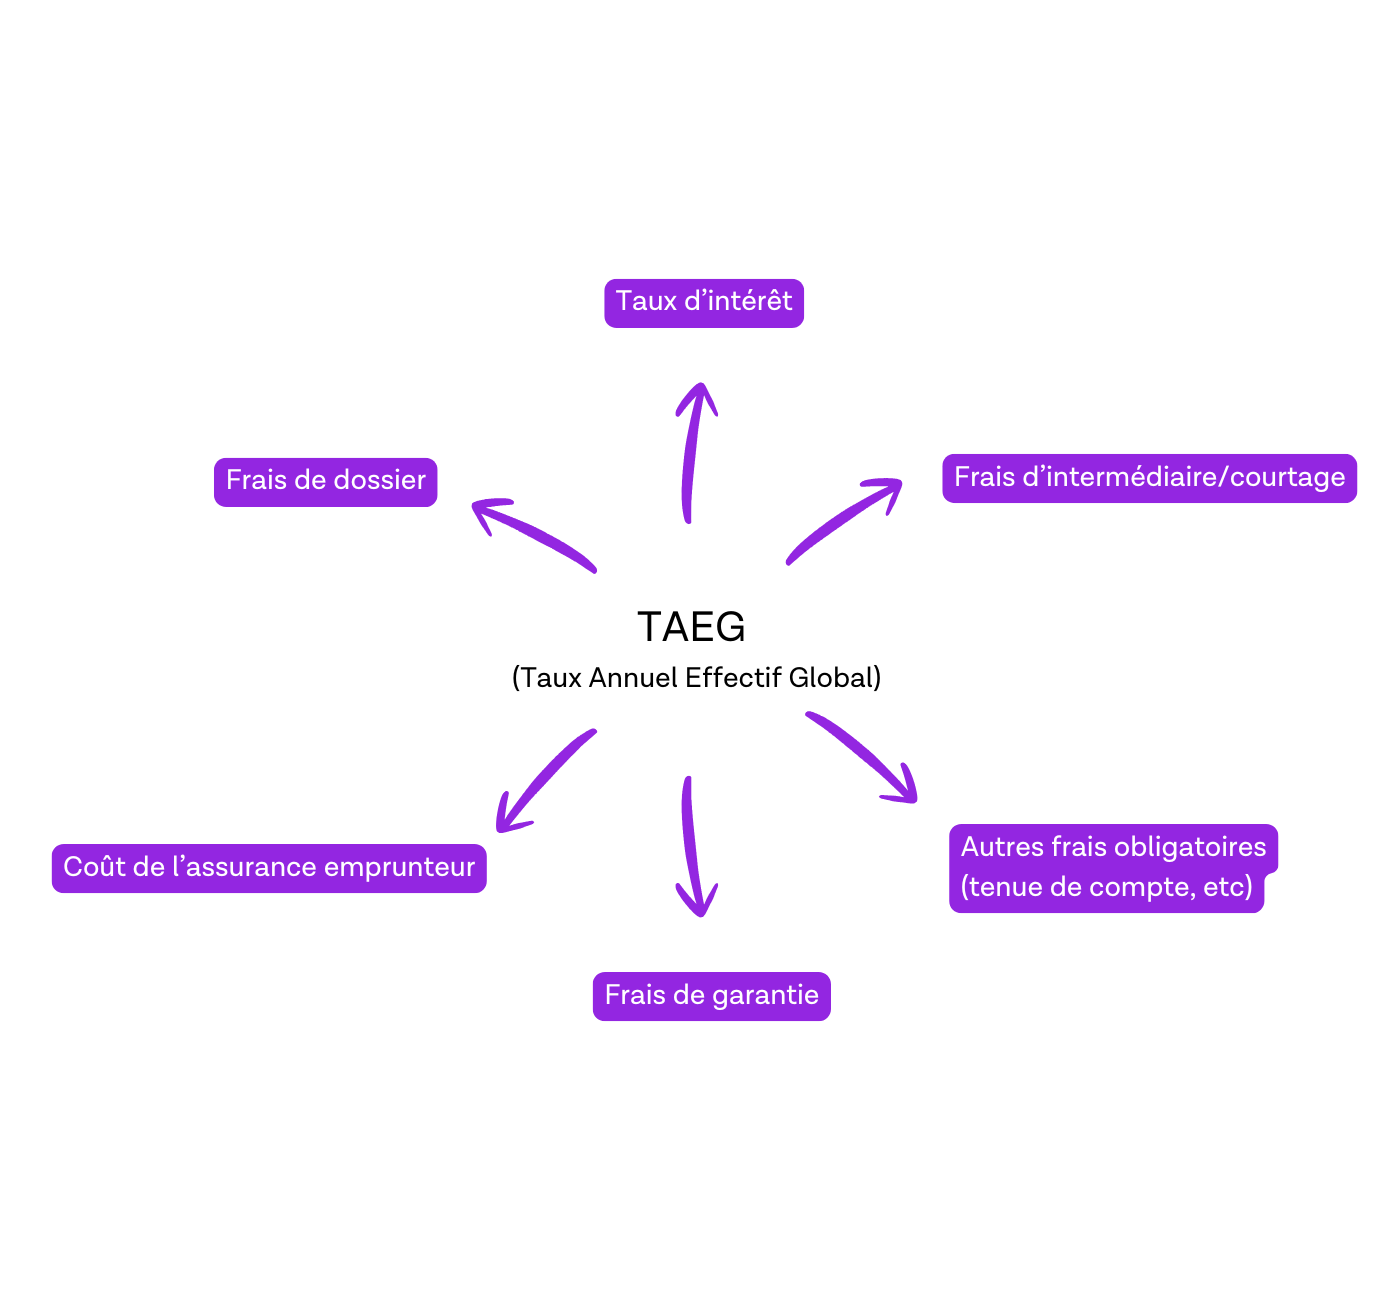
Le TAEG intègre différents frais nécessaires à l’obtention du crédit :
Bon à savoir : il est important de savoir que les frais de notaire ne sont évidemment pas compris dans le TAEG ainsi que les frais d’indemnité de remboursement anticipé.
Le TAEG fait partie des données les plus importantes lorsqu’il s’agit de choisir son crédit puisque c’est son taux qui permet de calculer le coût total du crédit et donc combien cela va coûter à l’emprunteur.
Autrement, il permet surtout de comparer les offres plus rapidement et facilement lorsqu’un emprunteur a sollicité différents établissements financiers pour sa demande de crédit. En effet, comme il comporte les mêmes éléments chez tous les prêteurs il est facile de comparer son taux et donc son coût.
Bon à savoir : les établissements financiers ont l’obligation légale d’indiquer le TAEG dès qu’ils rendent publique une offre de crédit que ce soit en publicité ou en direct (agence, email, message, etc).
Le calcul du TAEG, ou Taux Annuel Effectif Global, est un processus complexe qui prend en compte plusieurs facteurs, y compris le taux d'intérêt nominal, les frais de dossier, les assurances, les frais de garantie, et d'autres coûts éventuels associés au prêt.
Cependant, voici une formule simplifiée du calcul du TAEG :
TAEG = [(montant total à rembourser - montant de l'emprunt)/montant de l'emprunt] x nombre de mensualités
Notre conseil : pour avoir une réel estimation te ton futur crédit, utilise un simulateur de crédit en ligne. Tu pourras plus facilement te projeter et adapter ta demande à ta situation.
Le Taux Annuel Effectif Global (TAEG) offre plusieurs avantages pour les emprunteurs :
Le TAEG fournit une vue d'ensemble complète du coût total du crédit en incluant non seulement les intérêts, mais également tous les frais associés au prêt. Cela permet aux emprunteurs de comprendre clairement ce qu'ils vont payer au total pour leur prêt.
En comprenant le coût total du crédit grâce au TAEG, les emprunteurs peuvent prendre des décisions financières plus éclairées. Ils peuvent évaluer leur capacité à rembourser le prêt et choisir une option qui correspond à leur situation financière.
Le TAEG est réglementé par la loi garantissant que les établissements financiers fournissent des informations précises sur le coût total du crédit.
Le TAEG est fixe ou variable parce qu’il dépend du taux d’intérêt du crédit qui est fixe ou variable.
Comme son nom l’indique, le TAEG est fixé donc constant sur la durée totale du crédit et de son remboursement. Cela veut dire qu’il n’y aura aucune fluctuation sur le montant des remboursements en termes de mensualités mais aussi sur le coût total du crédit pour l’emprunteur.
Le taux d’intérêt du crédit est variable en fonction de certains indices tels que le taux de référence du marché financier qui est généralement l’Euribor, donc le TAEG l’est également. Cela signifie que les mensualités de remboursement peuvent elles aussi fluctuer à la hausse mais aussi à la baisse. Dans ce cas précis, le TAEG perd un peu de sa pertinence pour comparer les offres et évaluer le coût total du crédit.
Bon à savoir : les banques et organismes de crédit sont dans l’obligation de te prévenir de l’évolution de ton taux variable tous les ans. Elles te communiqueront le TAEG pour l’année à venir (loi Scrivener)
Le Taux Effectif Global (TEG) a été remplacé par le Taux Annuel Effectif Global (TAEG) en Octobre 2006. Le TEG avait une méthode de calcul plus simple mais englobait moins de frais, donc pouvait être moins précis et transparent. Il a donc été remplacé par souci de précision, de transparence mais aussi par une volonté européenne d’uniformiser le sujet pour tous.
Le taux d'usure est un taux d'intérêt maximum légal au-delà duquel les établissements financiers ne sont pas autorisés à prêter de l'argent. Il est établi par les autorités financières ou les organismes de régulation dans de nombreux pays pour protéger les emprunteurs des pratiques de prêt abusives ou prédatrices. Il a donc son importance à jouer dans le calcul du TAEG.
Le taux d'usure est généralement calculé en fonction de divers facteurs économiques, tels que le taux directeur de la banque centrale, les taux d'intérêt du marché financier et les risques associés au prêt. Il peut varier en fonction du type de prêt, de sa durée, de son montant et de la situation économique générale.
En pratique, si le taux d'intérêt proposé par un établissement financier dépasse le taux d'usure établi par les autorités, le prêt est considéré comme usuraire et peut être annulé. Le taux d'usure vise donc à protéger les emprunteurs en fixant une limite légale au taux d'intérêt pouvant être facturé sur les prêts, contribuant ainsi à prévenir l'exploitation financière et à promouvoir des pratiques de prêt équitables.
Le TAEG n'est pas simplement un résultat mathématique figé. C'est un indicateur sur lequel tu as une marge de manœuvre. Pour faire baisser ce taux global, tu dois agir méthodiquement sur chacune de ses composantes.
Voici les leviers concrets pour optimiser ton offre de prêt :
C'est la base de la rémunération bancaire. Bien que les banques dépendent des taux directeurs, elles conservent une marge commerciale.
Notre conseil : négocie ton contrat et mets les établissements en concurrence. Une proposition écrite d'une banque concurrente est ton meilleur argument pour inciter ton conseiller à s'aligner à la baisse.
L'assurance emprunteur compte beaucoup dans le calcul du TAEG (jusqu’à 30% du coût total de ton crédit), parfois autant que les intérêts eux-mêmes. Les contrats proposés par défaut par les banques sont souvent standardisés et onéreux.
Tu as légalement le droit de choisir un assureur externe si les garanties sont équivalentes. Sur un profil standard, cela permet souvent de diviser le coût de l'assurance par deux, impactant directement le TAEG à la baisse.
Les frais de dossier rémunèrent l'analyse de ta demande. Contrairement aux intérêts, ils ne dépendent pas des marchés financiers, mais de la politique commerciale de l'agence.
Si ton dossier est solide (revenus stables, apport cohérent, gestion de compte saine), tu peux négocier ces frais.
Notre conseil : ne te focalise pas uniquement sur le taux nominal (le taux brut). Une offre avec un taux nominal légèrement plus élevé peut se révéler plus intéressante si l'assurance est moins chère et peu de frais de dossier.
Actuellement, pour un prêt immobilier sur 20 ans, un bon TAEG se situe en dessous de 3,20 %. Si ton dossier est complet et favorable (apport conséquent, revenus stables), tu peux même viser un TAEG sous la barre des 3,00 %. Pour une durée plus courte (15 ans), un bon taux doit se rapprocher des 2,90 %.
Fin 2025, le TAEG moyen (assurance comprise) pour un emprunt classique s'établit aux alentours de 3,25 % sur 20 ans et 3,35 % sur 25 ans. Le marché s'est stabilisé après la baisse amorcée l'an dernier.
Il n'existe pas de "banque la moins chère" unique pour tout le monde. en revanche, les banques en ligne (comme Moneybounce) offrent souvent les TAEG les plus bas pour les profils standards avec de bons revenus, grâce à l'absence de frais de dossier. Les banques traditionnelles sont souvent plus agressives et négociables pour les primo-accédants ou les profils locaux spécifiques. La seule façon de trouver ta banque la moins chère reste la comparaison.
Découvre les retours et témoignages de celles et ceux qui ont fait confiance à Moneybounce pour leur demande de crédit.


© 2026 Moneybounce SAS. Tous droits réservés 💜
